
Sechzig zu vierzig, achtzig zu zwanzig: Was Rebalancing eigentlich kauft
Ein 60/40-Depot, das man einfach liegen lässt, steht nach zehn Jahren bei rund 80/20. Warum Rebalancing trotz seiner Kosten lohnt und wo das Geld wirklich verloren geht.
Ein 60/40 Portfolio gekauft. Zehn Jahre später eine 80/20 Version im Depot. Dazwischen liegt keine einzige Entscheidung und keine einzige Order. Das Depot hat sich ganz von allein in ein anderes verwandelt, und sein Besitzer dürfte davon wenig gemerkt haben, weil die Zahlen auf dem Konto in dieser Zeit eher freundlich aussahen. (Über Aktien, die schneller wachsen als der Rest des Depots, beschwert sich sicher niemand.)
Diesen Drift beschreibt ein aktuelles Paper über die Kosten von Rebalancing und ist für mich der interessanteste Gedanke darin. Die Autoren rechnen zwar ausführlich vor, dass mechanisches Umschichten Geld kostet, und ihre durchschnittliche Kostenschätzung liegt bei rund 8 Basispunkten, also 0,08 Prozentpunkten. Sie bestehen jedoch darauf, dass das Rebalancing selbst nicht der “Bösewicht” ist. Wer das Paper nur bis zur Kostenschätzung liest, zieht daher leider genau den falschen Schluss.
Der Drift fühlt sich nach gar nichts an
Psychologisch ist die Lage eigentlich absurd. Der Fehler, nämlich das Abdriften in ein Depot, das man so nie gewählt hätte, passiert lautlos. Die Korrektur dagegen verlangt eine Handlung, und zwar eine unangenehme: Man verkauft, was gut gelaufen ist, und kauft nach, was hinterherhinkt. Nach drei starken Aktienjahren heißt das, Gewinner abzugeben, um Anleihen aufzustocken. Das fühlt sich ungefähr so an, als würde man den besten Stürmer auswechseln, weil er zu viele Tore schießt.
80/20 ist jedoch kein “mutigeres” 60/40. Es ist tatsächlich einfach ein anderes Depot, mit anderen Schwankungen und einem anderen schlechtesten Jahr, und “beschlossen” hat diese Änderung niemand. Das heißt: Wer nicht umschichtet, trifft trotzdem eine Entscheidung. Er überlässt sie nur dem Markt.
Die Biologie kennt dieses Prinzip schon lange. Der Körper hält seine Kerntemperatur bei rund 37 Grad, und das kostet ihn Energie, jeden Tag und ohne Pause. Kein Physiologe käme auf die Idee, diese Temperaturregelung zu manipulieren, weil sie Kalorien verbraucht. (Ausprobieren kann man es natürlich. Empfehlen würde ich es eher nicht.) Die Regelung ist eben der Preis dafür, dass das System in dem Zustand bleibt, in dem es funktioniert.
Was die Gewohnheit tatsächlich bringt
Die Autoren haben das auch durchgerechnet, für die Jahre 1997 bis 2023 und für einen Anleger mit einer Risikoaversion von γ = 3. Gemessen wird dabei nicht der nackte Ertrag, sondern der Nutzen eines Mean-Variance-Anlegers, grob gesagt: Nutzen = Ertrag − γ/2 · Varianz. Der Physiker in mir mag diese Formel, weil sie etwas ausspricht, das jeder kennt: Schwankung kostet Nerven, und Nerven haben einen Preis.
Das Ergebnis: Eine Schwellenregel, die erst eingreift, wenn eine Gewichtung um mehr als 2,5 % vom Ziel abweicht, liegt um rund 18 Basispunkte vor dem reinen Liegenlassen. Stures Umschichten nach Kalender bringt immerhin rund 10 Basispunkte.
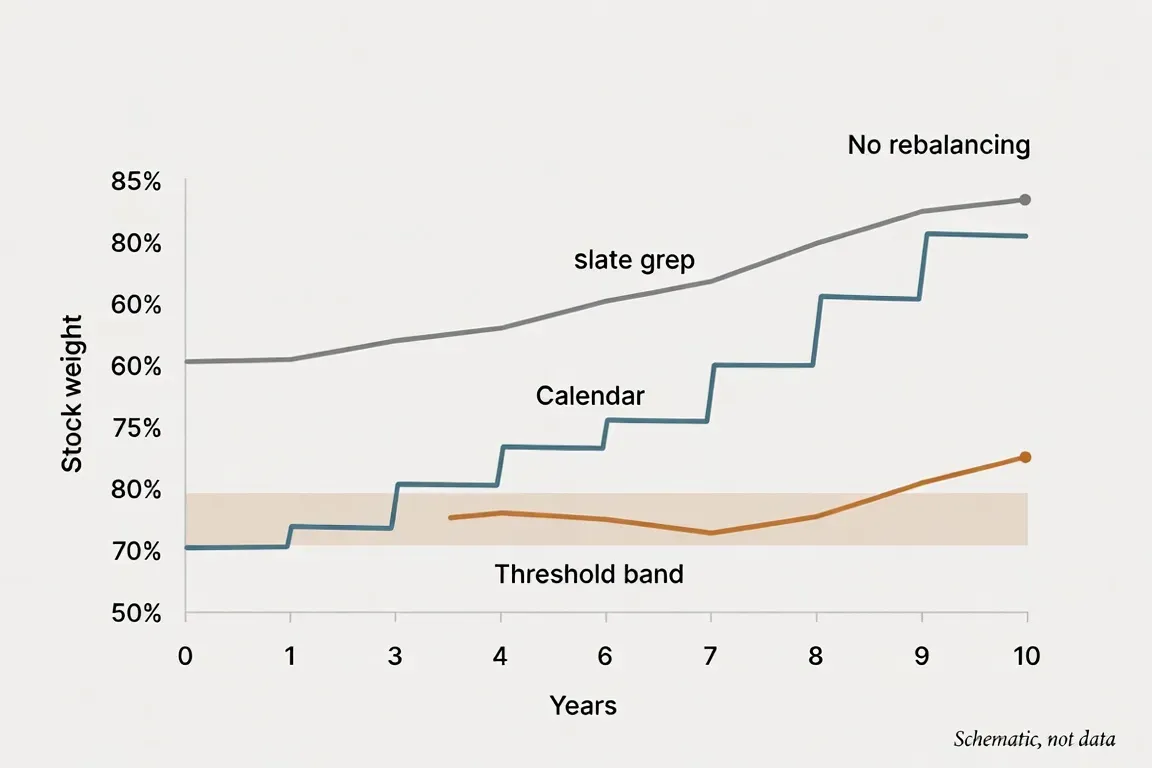
Legt man die rund 18 Basispunkte der Schwellenregel neben die rund 8 Basispunkte durchschnittlicher Kosten, bleibt rechnerisch etwas übrig. Diesen Schluss ziehen die Autoren allerdings selbst nicht, sie verrechnen die beiden Zahlen nirgends miteinander. (Ganz dasselbe messen die beiden für mich auch nicht.) Ich würde daher sagen: Die Richtung stimmt, auf die Goldwaage legen sollte man die Differenz jedoch nicht. Für die Autoren bleibt Rebalancing ein grundlegendes Werkzeug, vor allem um die Streuung zu erhalten, für die man sich einmal entschieden hat.
Teuer wird es im Gleichschritt
Wo geht das Geld dann verloren? Beim Termin. Die A7 am ersten Ferientag ist ja keine schlechte Straße, sie ist nur an diesem einen Samstag voll, weil alle dieselbe Idee zur selben Stunde haben. Ähnlich ist es beim mechanischen Rebalancing großer Anleger: Wer vorher weiß, wann und in welche Richtung ein großer Teil des Marktes umschichten muss, kann sich in Ruhe davorstellen. Die Rechnung zahlen dann diejenigen, die zu diesem Zeitpunkt handeln müssen.
Die Autoren formulieren ihr Ziel dementsprechend nüchtern: Regeln entwerfen, die die Vorteile des Rebalancings erhalten und seine Kosten drücken. Das Werkzeug bleibt also, nur die Handhabung soll besser werden. Muss es wirklich der letzte Handelstag des Quartals sein? Muss jede kleine Abweichung sofort korrigiert werden? Oder reicht ein Band, das erst bei echter Drift anspringt? Die Zahlen oben sprechen eher für das Band.
Schweden, Amerika und das Temperament
Am meisten beschäftigt hat mich jedoch eine Randbeobachtung. Wer “rebalanciert”, handelt als “Makro-Contrarian”, er kauft also, was gefallen ist, und verkauft, was gestiegen ist, gegen die Stimmung der Masse. Schwedische Haushalte verhalten sich im Schnitt genau so. Amerikanische Haushalte dagegen sind im Schnitt prozyklisch, sie laufen dem Trend hinterher, mit Ausnahme der sehr Vermögenden.
Woran das liegt, darüber kann man spekulieren. Ich denke, ein guter Teil davon ist eher Lage als Charakter: Wer ein großes Polster hat, muss im Abschwung nicht verkaufen, und wer nicht verkaufen muss, kann sich Gegenläufigkeit leisten. Gier und Angst wirken auf alle, nur nicht mit derselben Hebelwirkung auf das Konto.
Genau deshalb ist eine Regel so wertvoll. Wer mit einer Karteikarten-App eine Sprache lernt, wiederholt die Vokabel, wenn das Programm es sagt, nicht wenn sie sich gerade “vergessen” anfühlt. Eine Rebalancing-Regel funktioniert genauso: Sie verlangt keinen Mut im entscheidenden Moment, den man dann ohnehin selten hat. Sie verlangt nur, dass man sie vorher aufgeschrieben hat.
Der Zweifel, den die Autoren selbst einbauen
Bleibt ein Satz, den ich den Autoren hoch anrechne. Es sei alles andere als offensichtlich, schreiben sie sinngemäß, dass ein laufend rebalanciertes 60/40-Portfolio für Anleger optimal ist, oder für Rentner. Die Frage nach dem optimalen Portfolio klammern sie ausdrücklich aus, sie nehmen die feste Zielgewichtung schlicht als gegeben.
Das ist eine wichtige Einschränkung, denn Rebalancing schützt eine Entscheidung. Ob die Entscheidung gut war, kann es nicht beurteilen. Wer sich für sechzig zu vierzig entschieden hat, bekommt mit der Regel auch in zehn Jahren noch sechzig zu vierzig, und ohne sie bekommt er etwas, das er nie bestellt hat.
Die Gewohnheit lohnt sich also, und teuer wird sie vor allem dann, wenn man sie im Gleichschritt mit allen anderen ausübt. Welche Mischung die richtige ist, beantwortet sie allerdings nicht. Das muss man sich selbst überlegen, und zwar am besten, bevor das Abdriften es einem abnimmt.
Risikohinweis Die Inhalte dienen nur der Information. Kapitalanlage ist mit Risiken verbunden. Keine Anlageberatung.
Zwei Wikifolios, ein Regelwerk
NDX Rotate + X und Meridian Systematic folgen denselben Regeln, sind jedoch unterschiedlich breit aufgestellt. Auf einer Seite sehen Sie beide im direkten Vergleich und können das passende auf Ihre Watchlist setzen.